ศูนย์ข้อมูลอสังหาฯเผย 5 ทำเลทอง ราคาที่ดินพุ่งสวนทางเศรษฐกิจ
ศูนย์ข้อมูลอสังหาริมทรัพย์ ธนาคารอาคารสงเคราะห์ รายงานดัชนีราคาที่ดินเปล่าก่อนการพัฒนา ในกรุงเทพฯ - ปริมณฑล ไตรมาส 4 ปี 2565 มีค่าดัชนีเท่ากับ 381.4 จุด เพิ่มขึ้น 3.4 % เมื่อเทียบกับไตรมาสก่อน และเพิ่มขึ้น 12.5 % เมื่อเทียบกับปีก่อน ชี้ราคาที่ดินปรับเพิ่มขึ้นแต่ยังต่ำกว่า ค่าเฉลี่ย 5 ปีก่อนเกิดวิกฤต COVID-19 (ปี 2558 – 2562) เล็กน้อย โดยมีอัตราเฉลี่ยเพิ่มขึ้น 14.8 % เมื่อเทียบกับช่วงเวลาเดียวกันของปีก่อน และมีอัตราเฉลี่ยที่เพิ่มขึ้น 4.1% เทียบกับไตรมาสก่อน
ดร.วิชัย วิรัตกพันธ์ รักษาการผู้อำนวยการศูนย์ข้อมูลอสังหาริมทรัพย์ ธนาคารอาคารสงเคราะห์ เปิดเผยว่า ปัจจัยที่ทำให้ราคาที่ดินเปล่ามีการเพิ่มขึ้นในอัตราที่ชะลอตัวลง มาจากภาวะเศรษฐกิจที่ชะลอตัวจากการแพร่ระบาดของ COVID-19 และสงครามระหว่างรัสเซียและยูเครนที่ยังมีปัญหายืดเยื้อต่อเนื่อง กระทบต่อเศรษฐกิจโลกโดยรวม ที่อาจจะทำให้เศรษฐกิจไทย ปี 2566 ขยายตัวลดลง รวมถึงรัฐบาลได้ประกาศจัดเก็บภาษีที่ดินและสิ่งปลูกสร้างเต็มอัตราโดยไม่มีส่วนลด 90 % เหมือนเช่นในปี 2562 – 2563 ที่ผ่านมา
ทั้งนี้ กรมธนารักษ์ประกาศใช้ราคาประเมินที่ดินใหม่ตั้งแต่ปี 2566-2569 มีบังคับใช้ตั้งแต่ 1 มกราคม 2566 หลังเลื่อนใช้รอบใหม่มาตั้งแต่ปี 2564 ซึ่งมีผลทำให้ภาพรวมของราคาประเมินที่ดินทั้งประเทศปรับขึ้นเฉลี่ยประมาณ 8 %ปัจจัยเหล่านี้ได้ทำให้เจ้าของที่ดินได้ปล่อยอุปทานที่ดินสู่ตลาดเพื่อลดภาระการจ่ายภาษีที่ดินและสิ่งปลูกสร้าง ในขณะเดียวกันความต้องการซื้อที่ดินสะสมในตลาดก็ลดลงอีกด้วย
ในไตรมาส 4 ปี 2565 ที่ผ่านมา พบว่า โซน ที่มีอัตราการขยายตัวของราคาที่ดินเพิ่มขึ้นสูงสุด 5 อันดับแรก เมื่อเทียบกับไตรมาสเดียวกันของปีก่อน (YoY) ดังนี้
อันดับ 1 ได้แก่ ที่ดินในโซนบางพลี-บางบ่อ-บางเสาธง มีอัตราการเปลี่ยนราคามากถึง 57.3%
อันดับ 2 ได้แก่ ที่ดินในโซนเมืองนนทบุรี-ปากเกร็ด มีอัตราการเปลี่ยนราคา 46.9 %
อันดับ 3 ได้แก่ ที่ดินในโซนเมืองปทุมธานี-ลาดหลุมแก้ว-สามโคก มีอัตราการเปลี่ยนราคาราคา 31.9 %
อันดับ 4 ได้แก่ ที่ดินในโซนกรุงเทพชั้นใน มีอัตราการเปลี่ยนราคาราคา 16.6 %
อันดับ 5 ได้แก่ ที่ดินในโซนบางเขน-สายไหม-ดอนเมือง-หลักสี่-มีนบุรี-หนองจอก-คลองสามวา-ลาดกระบัง มีอัตราการเปลี่ยนราคาราคา 10.1%
จากภาวะราคาที่ดินที่มีการเปลี่ยนแปลง สาเหตุหลักมาจากที่ดินชานเมืองของกรุงเทพฯและปริมณฑลมีการเปลี่ยนแปลงของราคาเพิ่มขึ้นมากอย่างต่อเนื่อง เพราะราคาซื้อขายยังไม่สูง จึงยังมีความต้องการนำไปพัฒนาที่อยู่อาศัยแนวราบ เพราะผู้ประกอบการสามารถควบคุมต้นทุนและราคาที่อยู่อาศัยที่คนยังเข้าถึงได้ ขณะที่ที่ดินบริเวณชั้นในและชั้นกลางของกรุงเทพฯ แม้ราคาจะสูงแต่มีการเปลี่ยนแปลงราคาเล็กน้อยไม่มากเท่ากับบริเวณชั้นเมือง
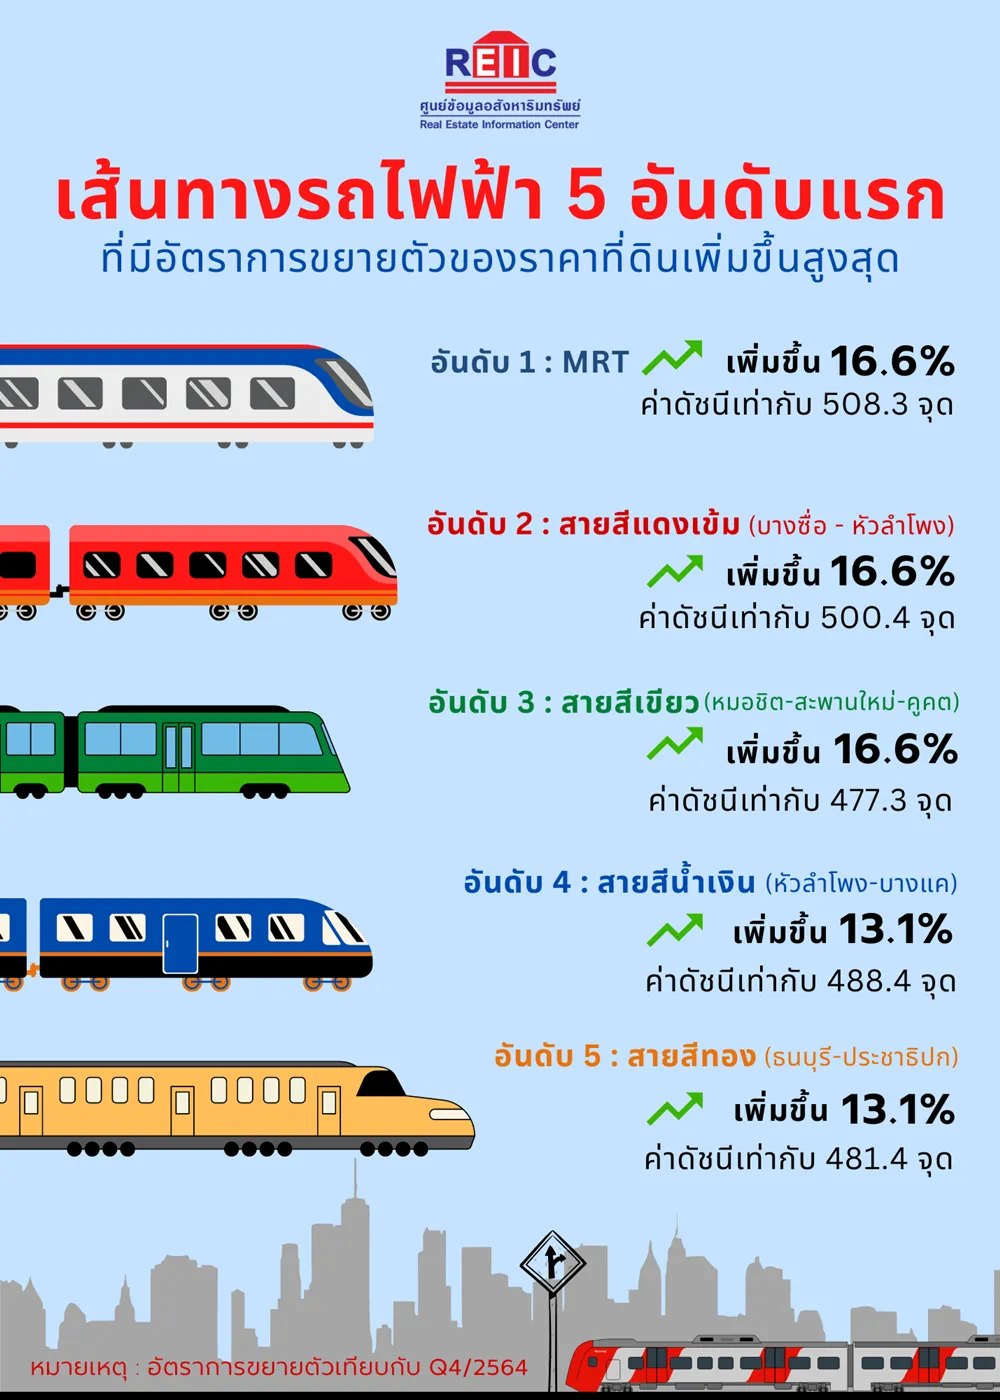
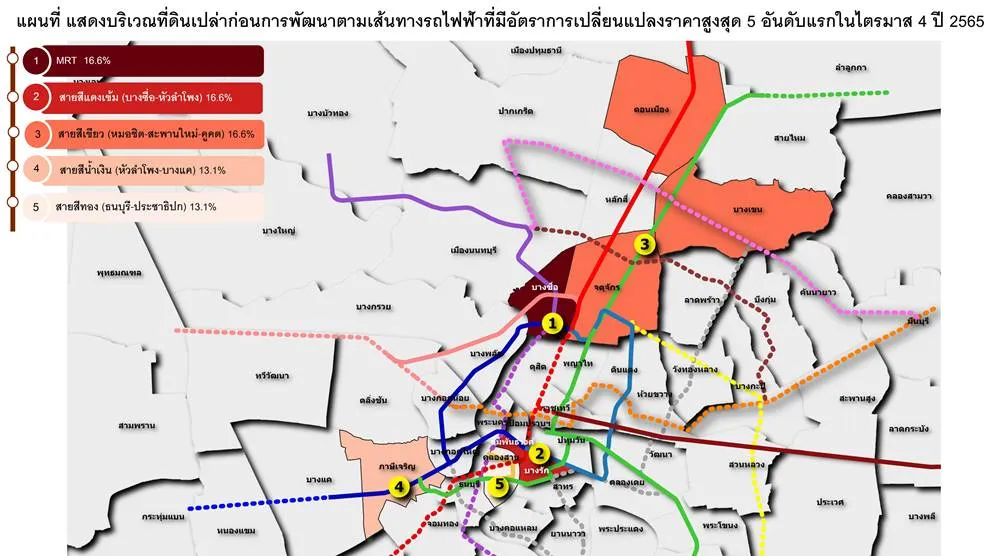
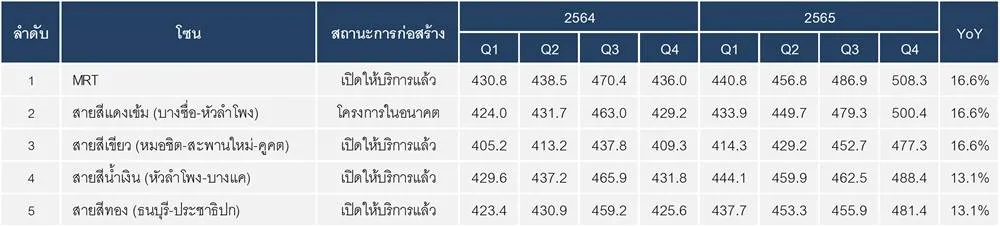
สำหรับราคาที่ดินเปล่าก่อนการพัฒนาในแนวเส้นทางที่มีรถไฟฟ้าผ่านในไตรมาสนี้ พบว่าเส้นทางรถไฟฟ้า 5 อันดับแรกที่มีอัตราการขยายตัวของราคาที่ดินเพิ่มขึ้นสูงสุดเมื่อเทียบกับไตรมาสเดียวกันของปีก่อน (YoY) ส่วนใหญ่เป็นที่ดินที่มีโครงการรถไฟฟ้าเปิดให้บริการแล้ว และเป็นโครงการในอนาคต ได้แก่
อันดับ 1 ได้แก่ MRT ซึ่งเป็นโครงการที่เปิดให้บริการแล้วมีค่าดัชนีเท่ากับ 508.3 จุด มีอัตราการขยายตัวของราคาที่ดินเพิ่มขึ้น 16.6 % เมื่อเทียบกับช่วงเวลาเดียวกันของปีก่อน (YoY) โดยราคาที่ดินในเขตบางซื่อเป็นบริเวณที่มีราคาปรับเพิ่มขึ้นมาก
อันดับ 2 ได้แก่ สายสีแดงเข้ม (บางซื่อ-หัวลำโพง) ซึ่งเป็นโครงการในอนาคตมีค่าดัชนีเท่ากับ 500.4 จุด มีอัตราการขยายตัวของราคาที่ดินเพิ่มขึ้น 16.6 % เมื่อเทียบกับช่วงเวลาเดียวกันของปีก่อน (YoY) โดยราคาที่ดินในเขตบางรัก และสัมพันธวงศ์เป็นบริเวณที่มีราคาปรับเพิ่มขึ้นมาก
อันดับ 3 ได้แก่ สายสีเขียว (หมอชิต-สะพานใหม่-คูคต) ซึ่งเป็นโครงการที่เปิดให้บริการแล้วมีค่าดัชนีเท่ากับ 477.3 จุด มีอัตราการขยายตัวของราคาที่ดินเพิ่มขึ้น 16.6% เมื่อเทียบกับช่วงเวลาเดียวกันของปีก่อน (YoY) โดยราคาที่ดินในเขตจตุจักร ดอนเมือง และบางเขน เป็นบริเวณที่มีราคาปรับเพิ่มขึ้นมาก
อันดับ 4 ได้แก่ สายสีน้ำเงิน (หัวลำโพง-บางแค) ซึ่งเป็นโครงการที่เปิดให้บริการแล้วมีค่าดัชนีเท่ากับ 488.4 จุด มีอัตราการขยายตัวของราคาที่ดินเพิ่มขึ้น 13.1% เมื่อเทียบกับช่วงเวลาเดียวกันของปีก่อน (YoY) โดยราคาที่ดินในเขตภาษีเจริญ เป็นบริเวณที่มีราคาปรับเพิ่มขึ้นมาก
และ อันดับ 5 ได้แก่ สายสีทอง (ธนบุรี-ประชาธิปก) ซึ่งเป็นโครงการที่เปิดให้บริการแล้วมีค่าดัชนีเท่ากับ 481.4 จุด มีอัตราการขยายตัวของราคาที่ดินเพิ่มขึ้น 13.1 % เมื่อเทียบกับช่วงเวลาเดียวกันของปีก่อน (YoY) โดยราคาที่ดินในเขตคลองสาน เป็นบริเวณที่มีราคาปรับเพิ่มขึ้นมาก